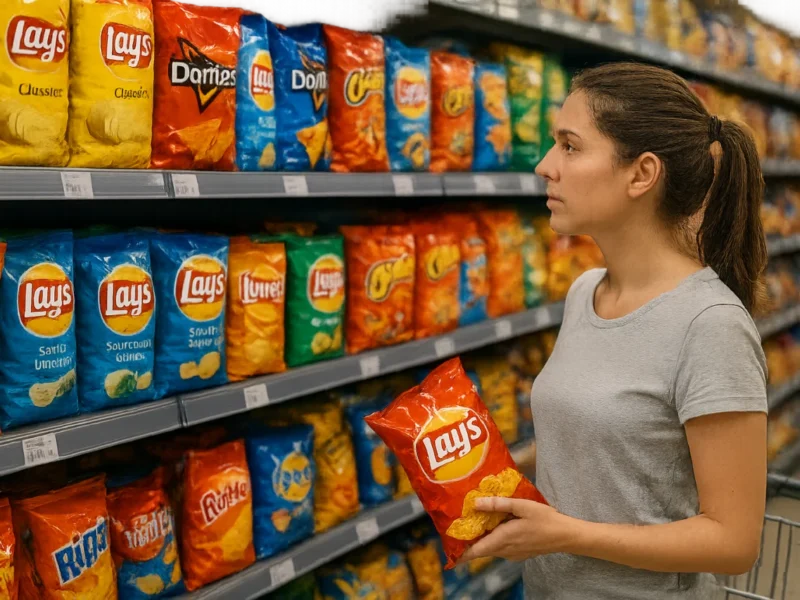
Dados do Departamento de Agricultura dos Estados Unidos (USDA) indicam que as unidades de snacks comercializadas permaneceram em torno de 10 bilhões por ano até 2024, apesar do aumento das prescrições de medicamentos GLP-1 usados para perda de peso.
Segundo a análise apresentada pela equipe econômica do USDA, a parcela de adultos com prescrições de GLP-1 subiu de 0,5% para pouco mais de 2% entre 2021 e 2024, uma evolução que gerou preocupação sobre um possível enfraquecimento sustentado da demanda por produtos de conveniência e indulgência.
Pesquisas e levantamentos complementares mostram números mais altos de adoção: um levantamento amplo aponta que cerca de 12% dos adultos dos EUA já usaram um GLP-1 em algum momento, e um estudo que analisou registros clínicos identificou 2.185.238 pacientes que receberam ao menos uma prescrição de GLP-1 entre 1º de janeiro de 2019 e 31 de dezembro de 2025.
Estudos acadêmicos e relatórios do setor registraram impactos no comportamento de compra: uma pesquisa conjunta de universidades e plataformas de dados apontou que lares com usuários de GLP-1 reduziram, em média, gastos com supermercado na ordem de 5,3% (chegando a 8% entre famílias de renda mais alta). Ao mesmo tempo, consultorias estimaram que mudanças de hábito relacionadas a esses medicamentos poderiam representar perdas de até US$ 12 bilhões nas vendas de snacks ao longo da próxima década — projeções que alimentaram debates sobre riscos e oportunidades para fabricantes.
Na avaliação do chief economist do USDA, Justin Benavidez, os números atuais ainda não mostram uma alteração líquida no volume de unidades vendidas: “Minha teoria era que veríamos alguma mudança no consumo de alimentos, mas — ao menos por enquanto — o número de unidades vendidas manteve-se praticamente o mesmo”, afirmou ele durante apresentação de dados do USDA.
Fontes do varejo e de grandes empresas alimentícias relatam efeitos setoriais mais sutis: varejistas verificaram pequenas quedas calóricas em cestas associadas a clientes que retiraram receitas de GLP-1, enquanto líderes de grupos de bebidas e snacks observaram deslocamentos no mix de consumo — menos refrigerantes açucarados e mais opções diet, bebidas proteicas e produtos com maior densidade nutricional.
Em resposta, fabricantes e redes varejistas vêm ajustando portfólios e lançando linhas voltadas para saciedade, controle de porção e proteína. Empresas com marcas focadas em baixo carboidrato e controle glicêmico apontaram iniciativas de pesquisa que buscam demonstrar benefícios para usuários de GLP-1, e investidores também acompanham oportunidades em snacks “funcionais” com fibra, proteína e menor densidade calórica.
Embora o quadro até 2024/2025 mostre resiliência das unidades vendidas, economistas do USDA e analistas do setor alertam que a trajetória pode mudar nos próximos anos, à medida que a adoção terapêutica e o uso fora da prescrição continuem a evoluir — apontando para a necessidade de acompanhamento contínuo das tendências de consumo e de estratégias de inovação de produto.